Domain kuerbiskernextrakt.de kaufen?
Wir ziehen mit dem Projekt
kuerbiskernextrakt.de um.
Sind Sie am Kauf der Domain
kuerbiskernextrakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kuerbiskernextrakt.de kaufen?
Was ist eine Bestandsveränderung?
Eine Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit über einen bestimmten Zeitraum. Sie zeigt, wie sich der Wert des Bestands im Laufe der Zeit verändert hat. Bestandsveränderungen können sowohl positiv als auch negativ sein und können auf verschiedene Faktoren wie Einkäufe, Verkäufe, Diebstahl oder Verschlechterung zurückzuführen sein. Sie sind wichtig für die Bewertung der Effizienz des Bestandsmanagements und können Einblicke in die finanzielle Gesundheit eines Unternehmens geben. **
Wie wird eine Bestandsveränderung gebucht?
Eine Bestandsveränderung wird in der Buchhaltung als Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit erfasst. Um eine Bestandsveränderung zu buchen, wird der neue Bestandswert mit dem alten Bestandswert verglichen, um die Differenz zu ermitteln. Diese Differenz wird dann entweder als Gewinn oder Verlust in der Gewinn- und Verlustrechnung verbucht. Die Buchung der Bestandsveränderung erfolgt in der Regel am Ende eines Abrechnungszeitraums, um die aktuellen Vermögenswerte und Verbindlichkeiten korrekt darzustellen. **

Ähnliche Suchbegriffe für Bestandsveränderung Lager
Top-Angebote
Produkte zum Begriff Bestandsveränderung Lager:
-
Kürbiskern Extrakt Kapseln 100 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Kürbiskern ExtraktZutaten: Kürbiskernextrakt (80%), Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle),...11,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gentschew, Ognjan: Alles auf LagerAlles auf Lager , Grundqualifikation Informationsband , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20240429, Produktform: Leinen, Titel der Reihe: Alles auf Lager / Fachlageristen - Fachkräfte für Lagerlogistik##, Autoren: Gentschew, Ognjan~Volke, Horst~Stelling, Manuela~Richter, Klaus~Brunn, Hartwig~Scharf, Dirk~Weckbach, Michael~Eberhardt, Manfred~Köbberling, Andrea, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Seitenzahl/Blattzahl: 680, Keyword: Schülerband; Unterrichtswerke; Fachkraft für Lagerlogistik, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 264, Breite: 193, Höhe: 32, Gewicht: 1508, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,52,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Bestandsveränderung in der gewinnrechnung?
Die Bestandsveränderung in der Gewinnrechnung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens innerhalb eines bestimmten Zeitraums. Diese Veränderung wird in der Gewinn- und Verlustrechnung als Kostenfaktor berücksichtigt, da sie Auswirkungen auf den Gewinn hat. Eine Zunahme des Lagerbestands führt zu höheren Lagerhaltungskosten, während eine Abnahme zu niedrigeren Kosten führt. Die Bestandsveränderung ist wichtig, um die Effizienz des Lagermanagements zu beurteilen und kann auch Einblicke in die Umsatzentwicklung und die Liquidität des Unternehmens geben. Letztendlich hilft die Bestandsveränderung dabei, den tatsächlichen Gewinn eines Unternehmens genauer zu ermitteln. **
-
Was ist Bestandsveränderung für ein Konto?
Was ist Bestandsveränderung für ein Konto? Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines Kontos innerhalb eines bestimmten Zeitraums. Sie zeigt an, ob sich der Bestand eines Kontos erhöht oder verringert hat. Diese Veränderung kann positiv sein, wenn der Bestand zunimmt, oder negativ, wenn der Bestand abnimmt. Die Bestandsveränderung ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft zur Analyse von Lagerbeständen, Forderungen oder Verbindlichkeiten verwendet. **
-
In welches Konto kommt die Bestandsveränderung?
Die Bestandsveränderung wird in das Bestandskonto gebucht. Das Bestandskonto ist ein Unterkonto des Wareneingangskontos und dient dazu, die Veränderungen im Lagerbestand eines Unternehmens zu verfolgen. Wenn sich der Lagerbestand erhöht, wird die Bestandsveränderung als Zugang gebucht, wenn er sich verringert, als Abgang. Die Bestandsveränderung ist wichtig für die Ermittlung des Wertes des Lagerbestands und damit für die korrekte Bewertung des Vorratsvermögens eines Unternehmens. **
-
Wie lautet der Abschlussbuchungssatz des Kontos Bestandsveränderung?
Der Abschlussbuchungssatz des Kontos Bestandsveränderung lautet normalerweise: "Anfangsbestand + Zugänge - Abgänge = Endbestand". Dieser Buchungssatz zeigt die Veränderung des Bestands eines bestimmten Kontos über einen bestimmten Zeitraum an. Er wird verwendet, um den Anfangsbestand, die Zugänge und die Abgänge des Kontos zu berücksichtigen und den Endbestand zu ermitteln. Durch die Analyse dieses Buchungssatzes können Unternehmen feststellen, ob der Bestand eines bestimmten Kontos im Laufe der Zeit zugenommen oder abgenommen hat. Dies ermöglicht es ihnen, fundierte Entscheidungen über ihr Lagermanagement und ihre Bestandsführung zu treffen. **

Welche Arten der Bestandsveränderung verändern die Bilanzsumme?
Die Arten der Bestandsveränderung, die die Bilanzsumme verändern, sind hauptsächlich die Veränderungen in den Vermögenswerten und Verbindlichkeiten eines Unternehmens. Dazu gehören beispielsweise der Zuwachs oder Abbau von Bargeld, Forderungen, Vorräten oder Anlagevermögen. Ebenso können Veränderungen in den kurz- und langfristigen Verbindlichkeiten wie Darlehen oder Lieferantenverbindlichkeiten die Bilanzsumme beeinflussen. Auch die Aufnahme neuer Eigenkapitalanteile oder die Ausschüttung von Dividenden können die Bilanzsumme verändern. Letztendlich sind alle Transaktionen, die die Vermögens- und Schuldenpositionen eines Unternehmens beeinflussen, relevant für die Veränderung der Bilanzsumme. **
Warum ist das Konto "Bestandsveränderung" ein Erfolgskonto?
Das Konto "Bestandsveränderung" ist ein Erfolgskonto, da es die Veränderungen im Wert der Bestände eines Unternehmens erfasst. Es zeigt an, ob der Wert der Bestände im Vergleich zum Vorjahr gestiegen oder gesunken ist und hat somit Auswirkungen auf den Gewinn oder Verlust des Unternehmens. Durch die Erfassung der Bestandsveränderungen kann das Unternehmen seine Lagerhaltung und Bestellstrategien optimieren und somit möglicherweise Kosten einsparen. **
Top-Angebote
Produkte zum Begriff Bestandsveränderung Lager:
-
Kürbiskern Extrakt 100 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Kürbiskern Extrakt Verwendung/Anwendung/Verzehrempfehlung: Erwachsene verzehren täglich 1 Kapsel mit viel Wasser. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Kürbiskern-Extrakt 10:1, entspricht 500 mg ** o Kürbiskern 5,0 mg ** Vitamin E (Alpha-TE) 9,4 mg 78% Selen 10 μg 18% L-Leucin 28 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Kürbiskern Extrakt 10:1 (Samen Cucurbita pepo), Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle), Füllstoff mikrokristalline Cellulose, L-Leucin, D-alpha-Tocopherylacetat, Trennmittel Reiskleie-Extrakt, Selenhefe (enthält 0,2% Selen), Trennmittel Calciumsalze der Orthophosphorsäure. Allergene: keine Nettofüllmenge: 100 Kapseln = 78 g Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Warnke Vitalstoffe GmbH Postfach 29 42 35539 Wetzlar Germany Weitere Hinweise: Fructosefrei, glutenfrei, hefefrei, hochdosiert, lactosefrei. Nicht geeignet für schwangere und stillende Frauen. Alle Angaben unterliegen den bei Naturprodukten üblichen Schwankungen. Abweichungen in Farbe und Geruch sind natürlich bedingt und beeinträchtigen nicht die Produktqualität. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 05/202311,17 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
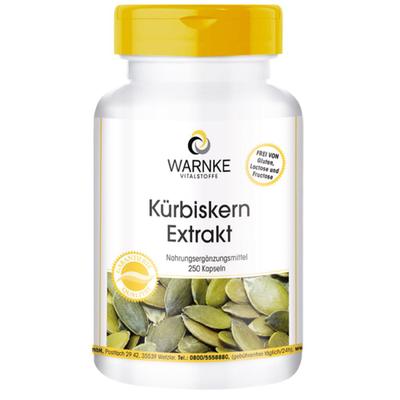
Kürbiskern Extrakt 250 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Kürbiskern Extrakt Verwendung/Anwendung/Verzehrempfehlung: Erwachsene verzehren täglich 1 Kapsel mit viel Wasser. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Kürbiskern-Extrakt 10:1, entspricht 500 mg ** o Kürbiskern 5,0 mg ** Vitamin E (Alpha-TE) 9,4 mg 78% Selen 10 μg 18% L-Leucin 28 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Kürbiskern Extrakt 10:1 (Samen Cucurbita pepo), Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle), Füllstoff mikrokristalline Cellulose, L-Leucin, D-alpha-Tocopherylacetat, Trennmittel Reiskleie-Extrakt, Selenhefe (enthält 0,2% Selen), Trennmittel Calciumsalze der Orthophosphorsäure. Allergene: keine Nettofüllmenge: 250 Kapseln = 190 g Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Warnke Vitalstoffe GmbH Postfach 29 42 35539 Wetzlar Germany Weitere Hinweise: Fructosefrei, glutenfrei, hefefrei, hochdosiert, lactosefrei. Nicht geeignet für schwangere und stillende Frauen. Alle Angaben unterliegen den bei Naturprodukten üblichen Schwankungen. Abweichungen in Farbe und Geruch sind natürlich bedingt und beeinträchtigen nicht die Produktqualität. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 05/202318,62 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Kürbiskern Extrakt Kapseln 100 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Kürbiskern ExtraktZutaten: Kürbiskernextrakt (80%), Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle),...11,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Bestandsveränderung?
Eine Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit über einen bestimmten Zeitraum. Sie zeigt, wie sich der Wert des Bestands im Laufe der Zeit verändert hat. Bestandsveränderungen können sowohl positiv als auch negativ sein und können auf verschiedene Faktoren wie Einkäufe, Verkäufe, Diebstahl oder Verschlechterung zurückzuführen sein. Sie sind wichtig für die Bewertung der Effizienz des Bestandsmanagements und können Einblicke in die finanzielle Gesundheit eines Unternehmens geben. **
-
Wie wird eine Bestandsveränderung gebucht?
Eine Bestandsveränderung wird in der Buchhaltung als Differenz zwischen dem Anfangsbestand und dem Endbestand eines bestimmten Vermögenswerts oder einer bestimmten Verbindlichkeit erfasst. Um eine Bestandsveränderung zu buchen, wird der neue Bestandswert mit dem alten Bestandswert verglichen, um die Differenz zu ermitteln. Diese Differenz wird dann entweder als Gewinn oder Verlust in der Gewinn- und Verlustrechnung verbucht. Die Buchung der Bestandsveränderung erfolgt in der Regel am Ende eines Abrechnungszeitraums, um die aktuellen Vermögenswerte und Verbindlichkeiten korrekt darzustellen. **
-
Was bedeutet Bestandsveränderung in der gewinnrechnung?
Die Bestandsveränderung in der Gewinnrechnung bezieht sich auf die Veränderung des Lagerbestands eines Unternehmens innerhalb eines bestimmten Zeitraums. Diese Veränderung wird in der Gewinn- und Verlustrechnung als Kostenfaktor berücksichtigt, da sie Auswirkungen auf den Gewinn hat. Eine Zunahme des Lagerbestands führt zu höheren Lagerhaltungskosten, während eine Abnahme zu niedrigeren Kosten führt. Die Bestandsveränderung ist wichtig, um die Effizienz des Lagermanagements zu beurteilen und kann auch Einblicke in die Umsatzentwicklung und die Liquidität des Unternehmens geben. Letztendlich hilft die Bestandsveränderung dabei, den tatsächlichen Gewinn eines Unternehmens genauer zu ermitteln. **
-
Was ist Bestandsveränderung für ein Konto?
Was ist Bestandsveränderung für ein Konto? Bestandsveränderung bezieht sich auf die Differenz zwischen dem Anfangsbestand und dem Endbestand eines Kontos innerhalb eines bestimmten Zeitraums. Sie zeigt an, ob sich der Bestand eines Kontos erhöht oder verringert hat. Diese Veränderung kann positiv sein, wenn der Bestand zunimmt, oder negativ, wenn der Bestand abnimmt. Die Bestandsveränderung ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft zur Analyse von Lagerbeständen, Forderungen oder Verbindlichkeiten verwendet. **
Ähnliche Suchbegriffe für Bestandsveränderung Lager
-
Gentschew, Ognjan: Alles auf LagerAlles auf Lager , Grundqualifikation Informationsband , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20240429, Produktform: Leinen, Titel der Reihe: Alles auf Lager / Fachlageristen - Fachkräfte für Lagerlogistik##, Autoren: Gentschew, Ognjan~Volke, Horst~Stelling, Manuela~Richter, Klaus~Brunn, Hartwig~Scharf, Dirk~Weckbach, Michael~Eberhardt, Manfred~Köbberling, Andrea, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Seitenzahl/Blattzahl: 680, Keyword: Schülerband; Unterrichtswerke; Fachkraft für Lagerlogistik, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 264, Breite: 193, Höhe: 32, Gewicht: 1508, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,52,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresenborg, Angelika: Alles auf LagerAlles auf Lager , Grundqualifikation Trainingsbuch 2 - 2. Ausbildungsjahr , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240801, Produktform: Kartoniert, Titel der Reihe: Alles auf Lager / Fachlageristen - Fachkräfte für Lagerlogistik##, Autoren: Fresenborg, Angelika~Weckbach, Michael~Adams, Sandra~Eberhardt, Manfred~Köbberling, Andrea, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Seitenzahl/Blattzahl: 244, Keyword: Fachkraft für Lagerlogistik; Unterrichtswerke; Arbeitsheft, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 293, Breite: 211, Höhe: 17, Gewicht: 664, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2386666,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kürbiskern Extrakt Kapseln 250 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Kürbiskern ExtraktZutaten:Kürbiskernextrakt (80%), Überzugsmittel Hydroxyprophylmethylcellulose...20,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welches Konto kommt die Bestandsveränderung?
Die Bestandsveränderung wird in das Bestandskonto gebucht. Das Bestandskonto ist ein Unterkonto des Wareneingangskontos und dient dazu, die Veränderungen im Lagerbestand eines Unternehmens zu verfolgen. Wenn sich der Lagerbestand erhöht, wird die Bestandsveränderung als Zugang gebucht, wenn er sich verringert, als Abgang. Die Bestandsveränderung ist wichtig für die Ermittlung des Wertes des Lagerbestands und damit für die korrekte Bewertung des Vorratsvermögens eines Unternehmens. **
-
Wie lautet der Abschlussbuchungssatz des Kontos Bestandsveränderung?
Der Abschlussbuchungssatz des Kontos Bestandsveränderung lautet normalerweise: "Anfangsbestand + Zugänge - Abgänge = Endbestand". Dieser Buchungssatz zeigt die Veränderung des Bestands eines bestimmten Kontos über einen bestimmten Zeitraum an. Er wird verwendet, um den Anfangsbestand, die Zugänge und die Abgänge des Kontos zu berücksichtigen und den Endbestand zu ermitteln. Durch die Analyse dieses Buchungssatzes können Unternehmen feststellen, ob der Bestand eines bestimmten Kontos im Laufe der Zeit zugenommen oder abgenommen hat. Dies ermöglicht es ihnen, fundierte Entscheidungen über ihr Lagermanagement und ihre Bestandsführung zu treffen. **
-
Welche Arten der Bestandsveränderung verändern die Bilanzsumme?
Die Arten der Bestandsveränderung, die die Bilanzsumme verändern, sind hauptsächlich die Veränderungen in den Vermögenswerten und Verbindlichkeiten eines Unternehmens. Dazu gehören beispielsweise der Zuwachs oder Abbau von Bargeld, Forderungen, Vorräten oder Anlagevermögen. Ebenso können Veränderungen in den kurz- und langfristigen Verbindlichkeiten wie Darlehen oder Lieferantenverbindlichkeiten die Bilanzsumme beeinflussen. Auch die Aufnahme neuer Eigenkapitalanteile oder die Ausschüttung von Dividenden können die Bilanzsumme verändern. Letztendlich sind alle Transaktionen, die die Vermögens- und Schuldenpositionen eines Unternehmens beeinflussen, relevant für die Veränderung der Bilanzsumme. **
-
Warum ist das Konto "Bestandsveränderung" ein Erfolgskonto?
Das Konto "Bestandsveränderung" ist ein Erfolgskonto, da es die Veränderungen im Wert der Bestände eines Unternehmens erfasst. Es zeigt an, ob der Wert der Bestände im Vergleich zum Vorjahr gestiegen oder gesunken ist und hat somit Auswirkungen auf den Gewinn oder Verlust des Unternehmens. Durch die Erfassung der Bestandsveränderungen kann das Unternehmen seine Lagerhaltung und Bestellstrategien optimieren und somit möglicherweise Kosten einsparen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.